发布日期:2026-10-22 04:42 点击次数:63
2026年债券基金开局遇冷,在长端利率上行布景下体育游戏app平台,全商场超四成纯债型基金未能终了正收益,中恒久品种成为调整“重灾地”,约1600只居品未获正收益,在整个中恒久纯债基中占比接近五成。商场进展疲软也激励资金显耀流出。
拉长技术线看,近一年债券基金平均收益率仅为1.83%,较上年同期近乎“腰斩”,2025年全年中恒久纯债基平均收益率致使低于货币基金。与纯债居品广阔承压造成对比,可转债基金进展亮眼,多只居品年内涨幅超20%。
分析以为,收益率回撤主要受利率上行、机构久期错配及股市资金分流等多重成分影响。探讨后市,机构广阔以为债市将插足宽幅颤动阶段,收益率下行空间有限但大幅上行风险可控。在现时商场环境下,领受肃肃的票息策略或比来往型策略更具设立价值。
债基未迎“开门红”,中恒久居品成重灾地
债基未能迎来2026年“开门红”。在长端收益率赫然上行的影响下,约半数中恒久纯债型基金本年以来未能终了正收益。
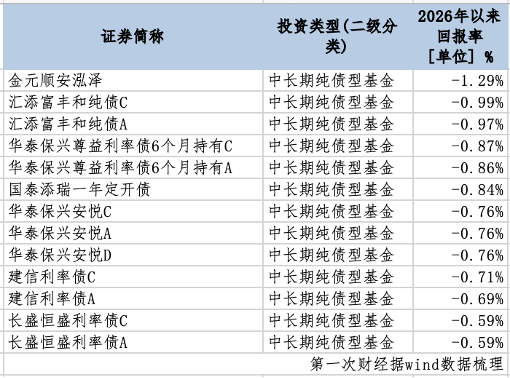
Wind数据高慢,全商场4500多只纯债型基金(份额分开酌量)中,约1780只基金本年以走动报为零或为负,占比达40%。其中,中恒久纯债型基金成为下落主力,约1600只居品未获正收益,在整个中恒久纯债基中占比接近五成。
部分基金净值年内已下落跨越0.7%,金元顺安泓泽、汇添富丰和纯债A/C、华泰保兴尊诚利率债6个月握有A/C等居品跌幅居前。
债市进展疲软也激励资金流出。证明第一财经鸠合Wind数据的统计,债券ETF出现显耀资金外流,超500亿元从中撤除。另有多只场外债基出现大额赎回,部分基金因此提高了净值酌量精度。
拉长技术线看,债基自客岁以来便握续遇冷。
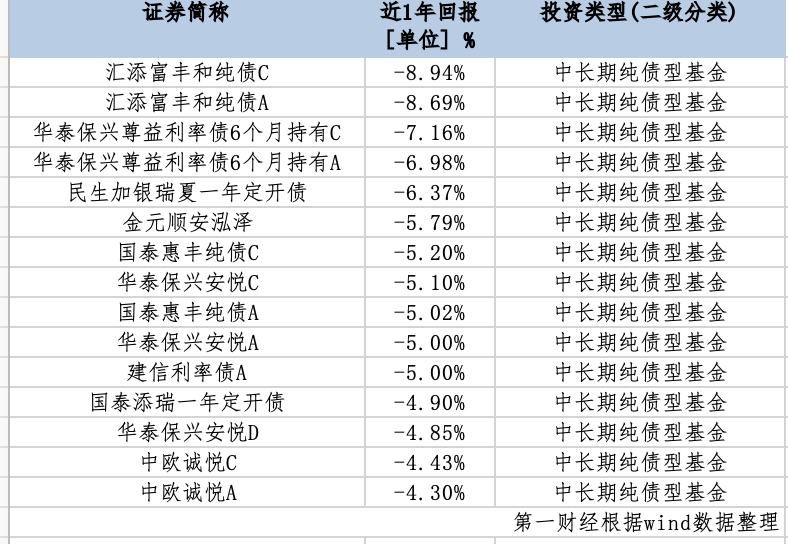
第一财经据Wind统计,近一年(2025年1月10日至2026年1月10日),7649只债券型基金(纯债型基金、混杂债券型基金、可调养债券型基金、被迫指数债券型等)中,有691只出现耗费,对比2024年同期则只须50只居品耗费。通盘债基近一年平均收益为1.83%,远低于客岁同期的3.60%,收益水平近乎“腰斩”。
耗费仍主要集合于中恒久纯债型基金,共有559只此类居品近一年出现耗费,占整个耗费债基数目的未必。
部分基金近一年耗费跨越5%,汇添富丰和纯债A/C、华泰保兴尊益利率债6个月握有A/C、民生加银瑞夏一年定开债等下落幅度居前。与之比拟,短期纯债型基金出现耗费的比例并不大。
值得留意的是,2025年全年中恒久纯债基平均收益仅为0.78%,较2024年同期的3.44%骤降近未必,致使已低于货币基金1.12%的平均收益。
与纯债基金进展疲软造成对比的是,可转债基金与混杂债券型二级基金进展超越。年内共有144只居品净值增长跨越20%,其中20只收益率跨越40%,如南边昌元可转债A/C、中原可转债增强A/C、金鹰元丰A/C/D等。在年内讲演前十的债基中,有6只为可转债基金,其余4只为混杂债券型二级基金。
中金公司在研报中暗示,可转债“下有保底、上不封顶”的特质,在商场波动中更具劝诱力。绩优可转债基金广阔领受“高仓位+精选券种”策略,要点布局半导体、新动力等高景气赛说念,同期通过调整转股溢价率收尾风险。
为何收益率出现大幅回撤?
为何收益率出现大幅回撤?短期径直原因在于长债利率上行。
又名基金行业东说念主士对第一财经暗示,天然现时商场对于基金赎回费率调整的忧虑已基本消化,但在政府债券供给放量预期增强类似股票商场进展强势推升风险偏好的双重压力下,长端债券利率从岁首启动握续濒临上行压力。
Wind数据高慢,岁首于今10年期国债收益率已上行约5BP(基点)达到1.89%,30年期国债收益率则上行约8BP至2.33%。
第一财经梳剃头现,年内跌幅居前的纯债基金,在客岁三季度末广阔重仓了超恒久限国债。举例,金元顺安泓泽重仓“25超长畸形国债05”,建信利率债则重仓了“23附息国债23”“24附息国债11”等多只恒久国债。
这一征象亦然客岁以来债基全体进展疲软的延续。举例,近一年跌幅较大的汇添富丰和纯债,其客岁三季度末握仓集合于多只超恒久畸形国债与附息国债;民生加银瑞夏一年定开债也类似,重仓了“25超长畸形国债03”等品种。
部分基金因组合久期过长,在商场利率上行时濒临显耀的估值压力。
以民生加银瑞夏一年定开债为例,该基金2025年三季报涌现,当季基金复权单元净值下落6.06%,主要受超长债利率剧烈波动与久期过长导致的估值压力共同影响,其财富设立策略在商场环境变化下涌现出显耀的利率风险敞口。
证明居品贵寓,该基金组合久期达18.44年,远超同期债券型基金平均久期(2.98年),使其对利率变动极为敏锐。
华南一位基金商榷东说念主士对第一财经暗示,不少中恒久纯债基金看护高久期策略,在利率上行周期中净值回撤被放大。在债市全体收奏效应减弱的布景下,部分基金通过杠杆增厚收益,一朝净值下落触发止损,便可能被迫抛售流动性相对较差的永久期债券,进而激励“抛售—价钱下落—再抛售”的负向轮回。
此外,权益商场回暖带来的资金分流效应也罢了冷漠。上述东说念主士称,股市走强导致资金握续从债基流出,中恒久纯债基金边界赫然收缩。
浙商证券分析师杜渐分析,“9·24”之后,2025年一季度央行流动性收紧,三季度“反内卷”带来的权益握续高潮,都是影响季度策略的大级别因子。另外,好意思国总统特朗普对华买卖气派与中方反制设施都影响着商场恒久底层逻辑。
“2025年债市体感相对较差,直不雅原因有四,差别是2024年底透支效应、货币宽松低于预期、监管升温、风险偏好耕种。”财通证券商榷所业务长处、首席经济学家孙彬彬在近期的研报中称。
2026年或将握续颤动
外界对债市中恒久走势趋于严慎。
短期来看,机构对债市走向相对乐不雅。申银万国期货商榷所分析师唐广华暗示,公募基金销售新规厚爱落地,放宽退回基赎回费端正,个东说念主握有债基跨越7日、机构握有债基跨越30日可免收赎回费,缓解了商场对债基流动性、来往属性弱化的担忧。
东方证券分析师皆晟进一步称,2025年12月31日盘后债基用度新规落地,比拟征求想法稿有所减弱,商场担忧感情纯粹,前期对二永债较为严慎的气派或有软化。
不外他补充指示称,现时机构申购债基意愿依然不彊,边缘上改善的落脚点可能是原意等欠债详察对踏实的机构在二永债上或领受相宜拉永久期、博取较高票息的操作,但利好终结可能并不赫然,因此不应过于乐不雅而来往恒久限二永债,短端或是更恰当的选拔。
从中恒久视角不雅察,多家机构与商场东说念主士仍握不雅望气派。
杜渐暗示,商场对于基本面因子难有起色,照旧造成了至少2~3年的共鸣,低利率时期的开启也正因此而生。异日低利率时期能延续多久仍取决于策略。
又名头部资管机构总监对第一财经暗示,现时无数机构对2026年债市气派广阔严慎,这与2023至2024年的债券牛市环境造成反差。他探讨,插足2026年后债市波动可能加大,且商场对于降息的预期已在岁首得到较充分消化。因此,全体商场或将延续宽幅颤动方法,投资者应保握审慎。
在财富设立方面,她提出,在现时商场环境下应幸免过度依赖来往型策略的居品。原因在于,若商场走势趋平或偏弱,这类策略通常难以获取可不雅收益。相对而言,以握票息或握有到期为核心策略的居品,在颤动市中或能提供更踏实的握有体验,更适互助为债券类财富的设立选拔。
中邮证券分析师梁伟超以为,2026年债市运行的核心布景仍是债务周期“出清阶段”的延续。住户部门债务依旧承压,政府部门持续承担加杠杆职能,宏不雅杠杆率呈现“结构分化、总量踏实”的方法。在此布景下,经济与通胀征战均以和煦渐进为主,口头利率需要看护低位来复古债务周期出清,债券收益率核心天然下行空间有限,但大幅上行风险一样可控。
举报 第一财经告白互助,请点击这里此本色为第一财经原创,文章权归第一财经整个。未经第一财经籍面授权,不得以任何边幅加以使用,包括转载、摘编、复制或建立镜像。第一财经保留根究侵权者法律连累的权力。如需获取授权请连络第一财经版权部:banquan@yicai.com 文章作家
王方然
关联阅读 超四凯旋绩飘绿、逾567亿出逃ETF,债基开年遇“寒流”
股债开年演绎“冰与火”
7 230 01-08 20:50 长债利率开年上破2.3%,2026年还有哪些担忧?
开局高最先,全年探讨先下后上。
280 01-06 20:05 2025年我国铁路投资创历史最高水平
世界铁路营业里程达到16.5万公里。
252 01-04 09:46 好意思国GDP强盛增长,商场却不买账
好意思国经济呈现结构性分化。
382 2025-12-28 19:03 债市在着急什么?超长债大幅深跌后反弹
衰败作念多力量体育游戏app平台。
255 2025-12-16 16:17 一财最热 点击关闭 上一篇:云开体育”王国刚说-开云官网kaiyunac米兰赞助商 「中国」官方网站 登录入口
下一篇:开云官网切尔西赞助商已往一年好意思元指数彰着回落-开云官网kaiyunac米兰赞助商 「中国」官方网站 登录入口